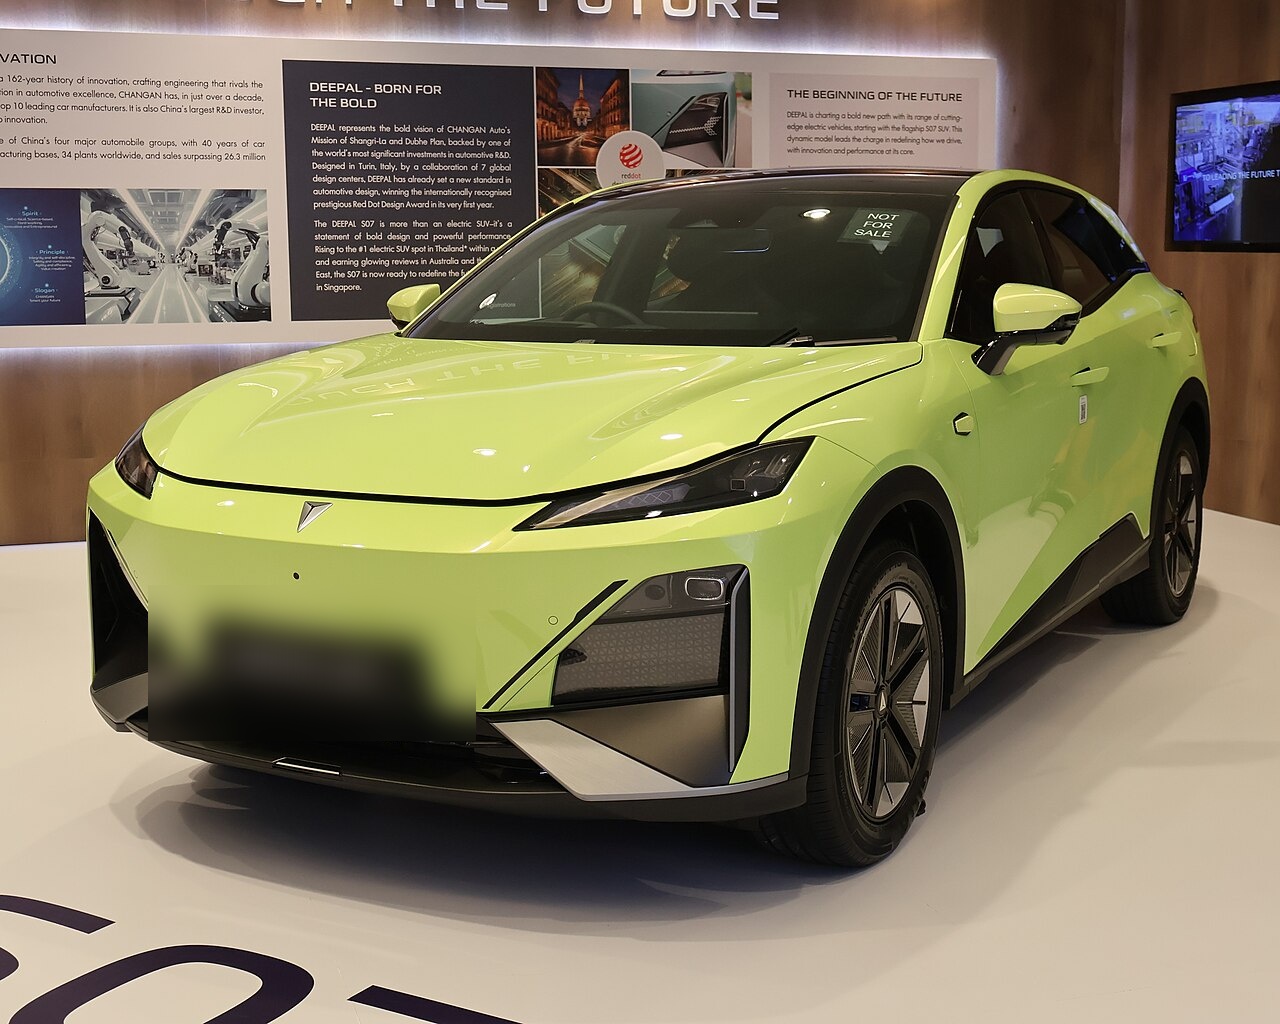
整合迈出关键一步:AD协同发展部落地
长安汽车旗下阿维塔与深蓝汽车的战略整合,在经历数月酝酿后正式进入实质性推进阶段。据第一财经报道,长安汽车已通知成立AD(阿维塔与深蓝首字母)协同发展部,并定义为一级部门。该部门将统筹两大品牌的协同发展,标志着长安汽车在新能源品牌架构调整上迈出关键一步。
根据披露的组织架构,AD协同发展部下设规划与合作部、市场产品部、人力共享中心、财务共享中心、综合部等多个二级部门,承接深蓝汽车与阿维塔委托的对应业务。这意味着两大品牌在后台职能层面已开始实质性合并,通过共享人力、财务等资源降低运营成本,提升决策效率。
组织架构深度调整:共享中心与业务单元撤销
此次整合不仅停留在顶层设计,更涉及具体业务单元的撤并。长安汽车方面建议,阿维塔成立造型设计、产品开发、平台技术等多个共享或协同中心,承接深蓝委托的相关业务;而深蓝汽车则撤销多个业务单元及下设组织。这一安排表明,阿维塔将在研发与设计层面承担更多共享职能,深蓝则聚焦于市场与产品端的协同。
从组织行为学角度看,这种“共享中心+业务撤销”的模式,旨在打破品牌壁垒,避免重复投入。尤其在新能源车型平台、智能驾驶与座舱技术快速迭代的背景下,共享研发资源能够显著缩短产品开发周期,并降低单车研发摊销成本。
战略目标明确:2030年150万辆级中高端品牌
长安汽车对两大品牌的整合早有规划。在2024年4月21日举行的全球战略发布会上,长安汽车董事长朱华荣表示,将持续打造阿维塔、深蓝、长安启源三大数智新能源品牌,目标到2030年实现新能源汽车产销240万辆,奋斗360万辆。
发布会后的沟通会上,朱华荣进一步明确,将对阿维塔和深蓝进行战略性整合,到2030年形成150万辆级的中高端品牌。其中,阿维塔目标50万辆,深蓝汽车目标100万辆。朱华荣强调,整合以后效率会进一步提升,并预计在2024年年底完成整合。
这一目标意味着,深蓝将承担“规模担当”的角色,主攻15-30万元主流新能源市场;阿维塔则继续深耕30万元以上的高端智能电动市场,两者形成高低搭配、资源共享的格局。
整合背后的行业逻辑:降本增效与品牌聚焦
当前新能源汽车市场竞争日趋激烈,价格战与技术战并行,多品牌运营带来的资源分散问题日益突出。长安汽车此次整合阿维塔与深蓝,与吉利整合极氪与领克、上汽整合荣威与飞凡等案例逻辑相似——通过组织架构调整,实现研发、供应链、渠道等环节的协同,从而在淘汰赛中保持竞争力。
- 研发协同:阿维塔的造型设计、产品开发、平台技术中心向深蓝开放,可避免深蓝重复建设高端研发能力,同时摊薄阿维塔的研发成本。
- 职能共享:人力与财务共享中心成立后,两大品牌的后台支持人员将得到精简,管理效率提升。
- 品牌独立:尽管后台整合,但阿维塔与深蓝在前端品牌、渠道和用户运营上仍保持独立,避免品牌认知混淆。
值得注意的是,阿维塔作为长安、华为、宁德时代三方合作的载体,其智能化与电动化技术具备一定独特性;深蓝则依托长安EPA平台和增程/纯电双动力路线,主打性价比与年轻化。整合后,如何平衡阿维塔的高端定位与深蓝的规模化诉求,将是管理层面的核心挑战。
新能源车网观点
长安汽车成立AD协同发展部,是传统车企在新能源转型深水区的一次主动求变。从行业视角看,多品牌整合已成为头部车企应对竞争的共同选择,其核心诉求在于降本增效与资源聚焦。
优势方面,阿维塔与深蓝在价格带和用户群体上存在明显区隔,整合后台职能不会直接损伤品牌调性。共享研发中心有望加速深蓝的高端化进程,同时为阿维塔注入更多规模化基因。若整合顺利,长安汽车在新能源领域的体系竞争力将得到实质性提升。
风险同样不容忽视。跨品牌组织融合往往伴随文化冲突与人员流失,深蓝撤销多个业务单元可能引发短期震荡。此外,阿维塔与深蓝在渠道模式上差异较大——阿维塔侧重直营与华为渠道,深蓝依赖传统经销商网络,协同难度较高。
选购建议:对于消费者而言,短期内在售车型的售后与服务不会受到明显影响。但长期看,整合后两大品牌的产品线可能进一步梳理,部分重叠车型或面临停产改款。建议关注深蓝与阿维塔后续新车规划,尤其是共享平台下的首款协同车型,其产品定义与定价策略将检验整合的实际成效。年底整合完成前的过渡期,终端促销政策可能波动,购车者可适时关注。