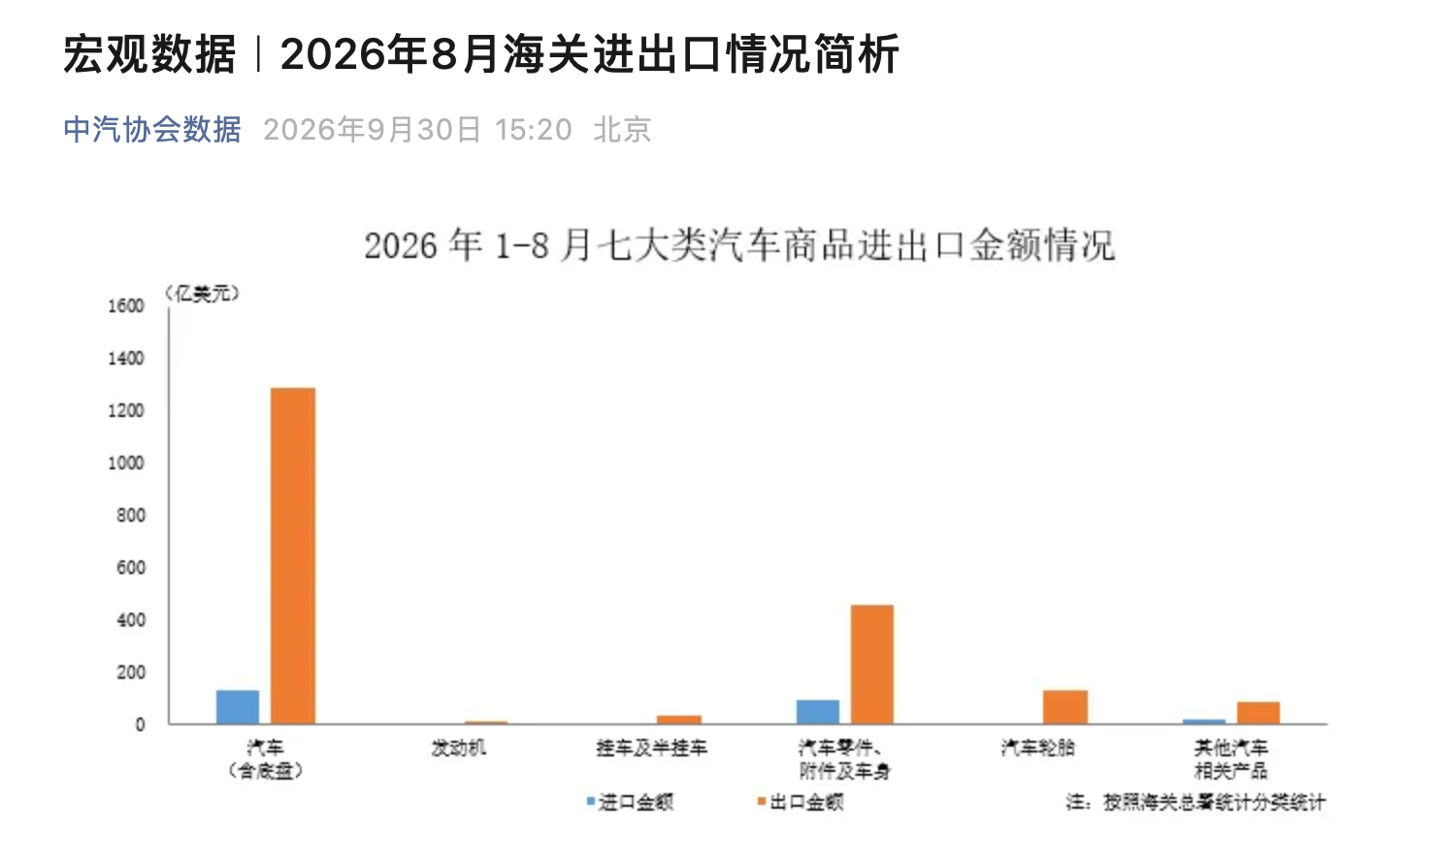
进出口总量:出口韧性凸显,进口持续收缩
根据中国汽车工业协会整理的海关总署数据,2026年8月,我国汽车商品进出口总额为306.0亿美元,环比下降5.3%,但同比仍实现18.6%的增长。在全球贸易环境复杂多变的背景下,这一增速表明中国汽车产业的外向型动能依然稳固。
从结构上看,出口与进口呈现明显的分化态势:
- 出口金额:278.3亿美元,环比下降3.2%,同比增长28.6%;
- 进口金额:27.7亿美元,环比下降22.4%,同比下降33.5%;
- 贸易顺差:8月单月汽车商品贸易顺差达到250.6亿美元,出口额约为进口额的10倍。
进口金额的同比大幅下滑,一方面反映出国内汽车市场对进口燃油车及高端零部件的需求正在结构性转移,另一方面也说明本土供应链的替代能力持续增强。
累计表现:1-8月出口破2000亿美元,增速达33.4%
将时间轴拉长至2026年前8个月,汽车商品进出口的累计数据进一步印证了“出口强、进口弱”的格局:
- 累计进出口总额:2276.5亿美元,同比增长25.1%;
- 累计出口金额:2020.6亿美元,同比增长33.4%,首次在同期突破2000亿美元大关;
- 累计进口金额:255.9亿美元,同比下降16.1%。
出口金额的累计增速(33.4%)显著高于进出口总额增速(25.1%),说明出口是拉动整体增长的核心引擎。进口金额的绝对规模已不足出口的八分之一,中国汽车商品贸易的顺差结构正在被进一步强化。
增长驱动力:新能源整车与产业链协同出海
8月出口金额同比增长28.6%,虽较前几个月略有波动,但依然维持在高位。这一增长主要得益于以下因素:
- 新能源整车出口放量:欧洲、东南亚、拉美等市场对中国纯电及插混车型的接受度持续提升,多家自主品牌在海外市场的本地化运营进入收获期;
- 零部件出口同步增长:随着全球汽车电动化转型,中国在三电系统、热管理、智能座舱等领域的零部件出口需求旺盛;
- 进口替代加速:国内车企在芯片、动力电池、电驱系统等核心环节的自主化率提高,减少了对海外高价零部件的依赖,直接拉低了进口金额。
值得注意的是,乘联分会秘书长崔东树此前披露的数据显示,2026年8月中国汽车进口量仅为2.3万辆,同比下降51%。进口车市场的大幅萎缩,与国产高端新能源车型的强势崛起形成鲜明对比。
行业影响与趋势研判
从8月及累计数据来看,中国汽车商品贸易正在经历深刻的结构性转变。出口的高增长不再单纯依赖低价走量,而是逐步向技术溢价和品牌溢价过渡。进口的持续下滑,则意味着跨国车企在华“以进口车维护品牌高度”的传统策略正面临挑战。
对于国内新能源车企而言,海外市场已成为消化产能、提升利润率的关键战场。但同时也需警惕:欧盟、美国等市场的贸易壁垒与关税政策仍在动态调整,出口高增速的可持续性需要结合具体区域的法规环境来评估。
新能源车网观点
2026年8月的进出口数据,本质上是中国汽车产业竞争力重塑的缩影。出口同比增长28.6%、累计突破2000亿美元,说明中国汽车在全球供应链中的地位已从“参与者”转向“主导者”之一。进口同比下滑33.5%、进口量腰斩,则宣告了合资与进口车主导国内高端市场的时代正在落幕。
对行业而言,这一趋势带来两个明确信号:其一,自主品牌应继续加大海外渠道与售后体系建设,避免“只卖车、不建网”的短期行为;其二,供应链企业需抓住零部件出海窗口期,与整车厂形成协同效应。对消费者而言,进口车供给减少可能推高部分小众进口车型的终端价格,而国产高端新能源车的选择将更加丰富。建议关注具备海外本土化产能布局的车企,其抗风险能力和盈利稳定性将显著优于纯出口模式。