德国联邦统计局日前公布的数据显示,2026年前7个月,德国汽车出口量降至约200万辆,同比减少4.0%;出口额下降8.9%至735亿欧元。进口端则呈现截然不同的走势:同期德国进口新车约130万辆,同比增长16.0%,进口额增长12.6%至349亿欧元。一降一升之间,德国作为传统汽车强国的贸易结构正在经历深刻重塑。
中国首次登顶德国汽车进口来源国
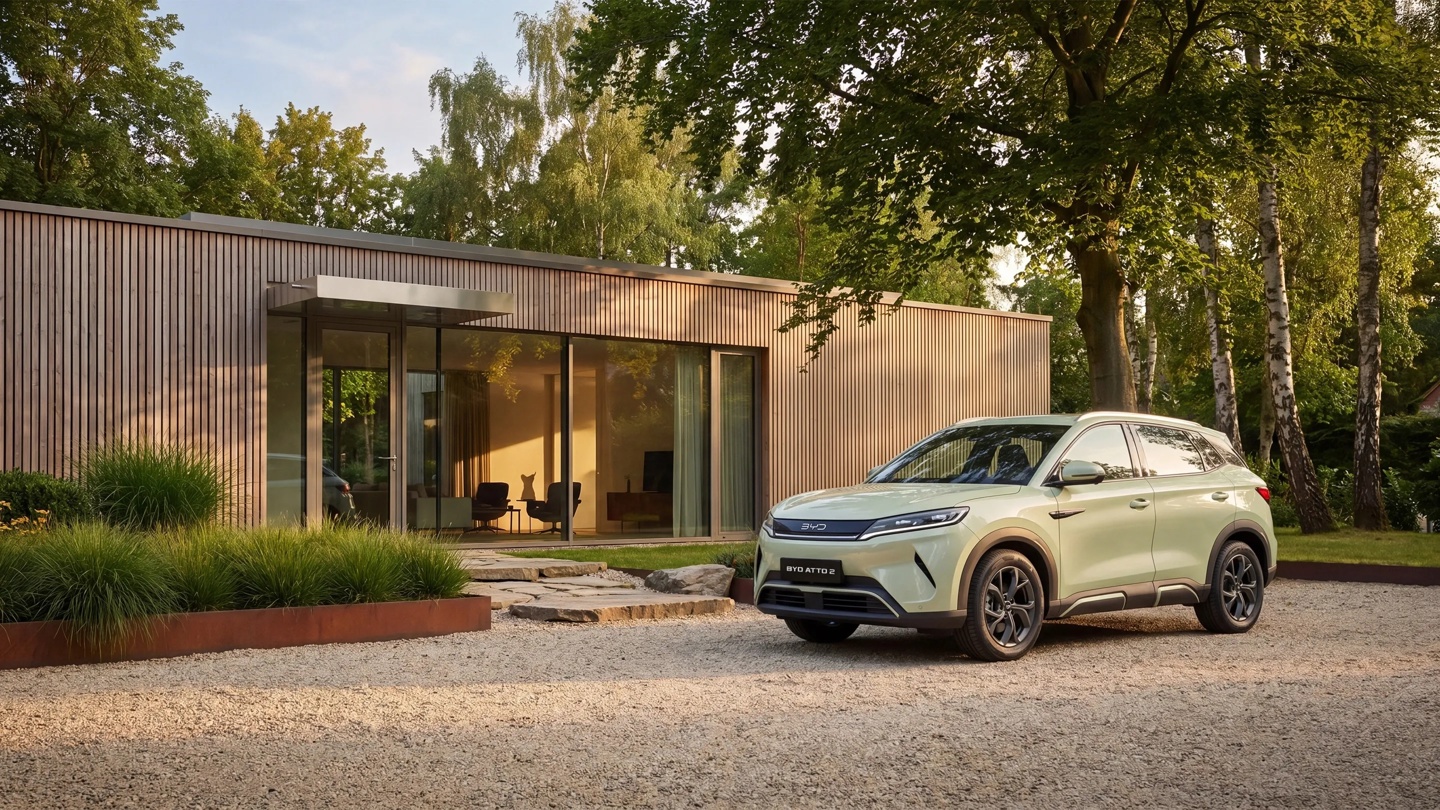
数据显示,今年前7个月,德国从中国进口约17.5万辆乘用车,同比猛增120.9%,占德国进口新车总量的13.8%。捷克以17.3万辆退居第二,西班牙以15.7万辆位列第三。这是中国首次在该统计中登顶,此前一年中国仅列第四位。从第四到第一,中国汽车对德出口仅用了一年时间。
这一跨越式增长并非偶然。在全球汽车产业电动化转型的浪潮中,中国车企凭借在电池技术、智能化配置和成本控制方面的综合优势,正在加速渗透欧洲核心市场。德国作为BBA(奔驰、宝马、奥迪)的大本营,中国品牌能够在此实现份额突破,标志着产品力已获得成熟汽车市场的初步认可。
新能源车型成为核心增长引擎
此次进口增长主要由新能源车型推动,动力结构变化尤为显著:
- 纯电车型:来自中国的纯电车型进口量增长66.3%,成为增速最快的细分品类;
- 混动车型:混动车型进口量增长36.0%,插混与油混产品共同发力;
- 燃油车型:燃油车进口下降9.0%,传统动力持续萎缩。
从德国整体进口结构来看,燃油车仍以43.7%的份额居首,但纯电与混动的合计占比已超过56%,电动化车型已成为进口汽车的绝对主力。这一结构性变化表明,德国消费者对新能源车型的接受度正在快速提升,而中国车企在这一赛道上的先发优势正在转化为实际的市场份额。
德国汽车出口持续承压 美国市场结构分化
出口方面,德国汽车的前三大目的地为英国(25.8万辆)、美国(24.5万辆)和意大利(14.7万辆),合计占出口总量的32.7%。所有动力类型的出口均出现下滑:
- 燃油车:出口下降2.9%至约100万辆;
- 纯电车型:出口下降2.9%至56万辆;
- 混合动力车:出口下降8.2%至38万辆。
美国市场的结构变化尤为突出。德国对美汽车出口量下降2.6%,出口额则大幅下降17.1%至96亿欧元。其中燃油车出口逆势增长31.7%至19.8万辆,占对美出口的80.8%;而混合动力车和纯电动车出口分别骤降50.3%和56.1%。
对美出口的颓势与电动车型的崩塌式下滑,反映出美国市场对德国新能源产品的需求正在急剧萎缩。这一方面与北美本土电动车产能扩张有关,另一方面也受到美国新能源政策环境变化的影响。德国车企在北美的电动化布局正面临严峻考验。
全球汽车贸易格局重构进行时
将视线拉回宏观层面,德国汽车贸易数据的变化并非孤立事件。出口下滑与进口激增并存的局面,折射出全球汽车产业正在经历的三重变革:
- 动力技术路线切换:从燃油到新能源的转型已进入深水区,传统汽车强国的先发优势正在被重新定义;
- 供应链地理重构:中国在电池、电机、电控等核心零部件领域的规模效应,正在转化为整车出口的竞争力;
- 消费市场分化:不同区域市场对新能源车型的接受度差异显著,美国与欧洲市场的政策导向正在产生截然不同的市场结果。
对中国车企而言,首次成为德国最大汽车进口来源国是一个里程碑,但更值得关注的是增长的质量与可持续性。120.9%的增速固然亮眼,但17.5万辆的绝对规模尚不足以撼动德国本土品牌的根基。如何在售后网络、品牌认知、合规适配等方面持续深耕,将决定中国汽车在德国市场的长期站位。
新能源车网观点
从产业竞争格局来看,中国首次成为德国最大汽车进口来源国,是全球汽车产业电动化转型进程中的一个标志性节点。其背后是中国车企在三电技术、智能座舱与成本控制领域多年积累的集中释放。德国本土品牌在电动化转型节奏上的迟缓,为中国产品提供了难得的市场窗口期。
但需要冷静看待的是,德国市场的竞争烈度远高于一般区域市场。BBA在本土拥有深厚的品牌壁垒、完善的渠道网络和强大的政治游说能力。中国车企目前主要依靠产品性价比和新能源技术代差获取份额,在品牌溢价和用户忠诚度方面仍有明显短板。此外,欧盟对中国电动汽车的贸易政策走向、德国本土新能源补贴退坡后的消费韧性,都是影响后续走势的关键变量。
对国内车企而言,德国市场的突破具有重要的战略示范意义。建议已经或计划进入德国市场的品牌,将资源重点投向三个方面:一是加快本地化售后服务体系搭建,消除消费者对跨境购车后顾之忧;二是针对德国用户对操控品质和高速性能的特殊偏好进行产品适配调校;三是密切关注欧盟碳关税与电池法规的合规要求,提前完成供应链碳足迹认证。唯有将先发优势转化为体系化能力,才能在成熟汽车市场的长期竞争中站稳脚跟。