百万辆里程碑与市场表现
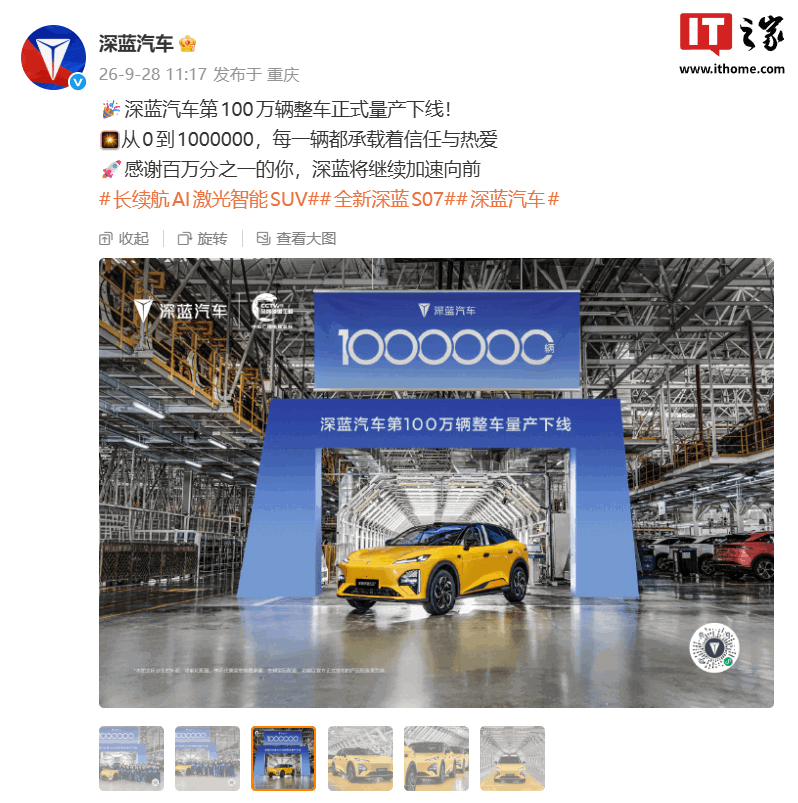
深蓝汽车今日宣布,第100万辆整车正式量产下线。这一节点距离品牌首款车型深蓝SL03上市仅过去约四年时间,标志着深蓝汽车正式跨入百万用户俱乐部。
从销量数据来看,深蓝汽车8月全球销量为28,659辆,全球累计销量已突破94.76万辆。结合9月产销节奏,深蓝汽车在9月内实现累计百万辆下线,与其此前“年内稳步跨入百万用户俱乐部”的预期一致。目前,深蓝汽车已覆盖全球超100个国家和地区,海外市场成为其重要的增量来源。
产品矩阵与S07 AI激光版同步上市
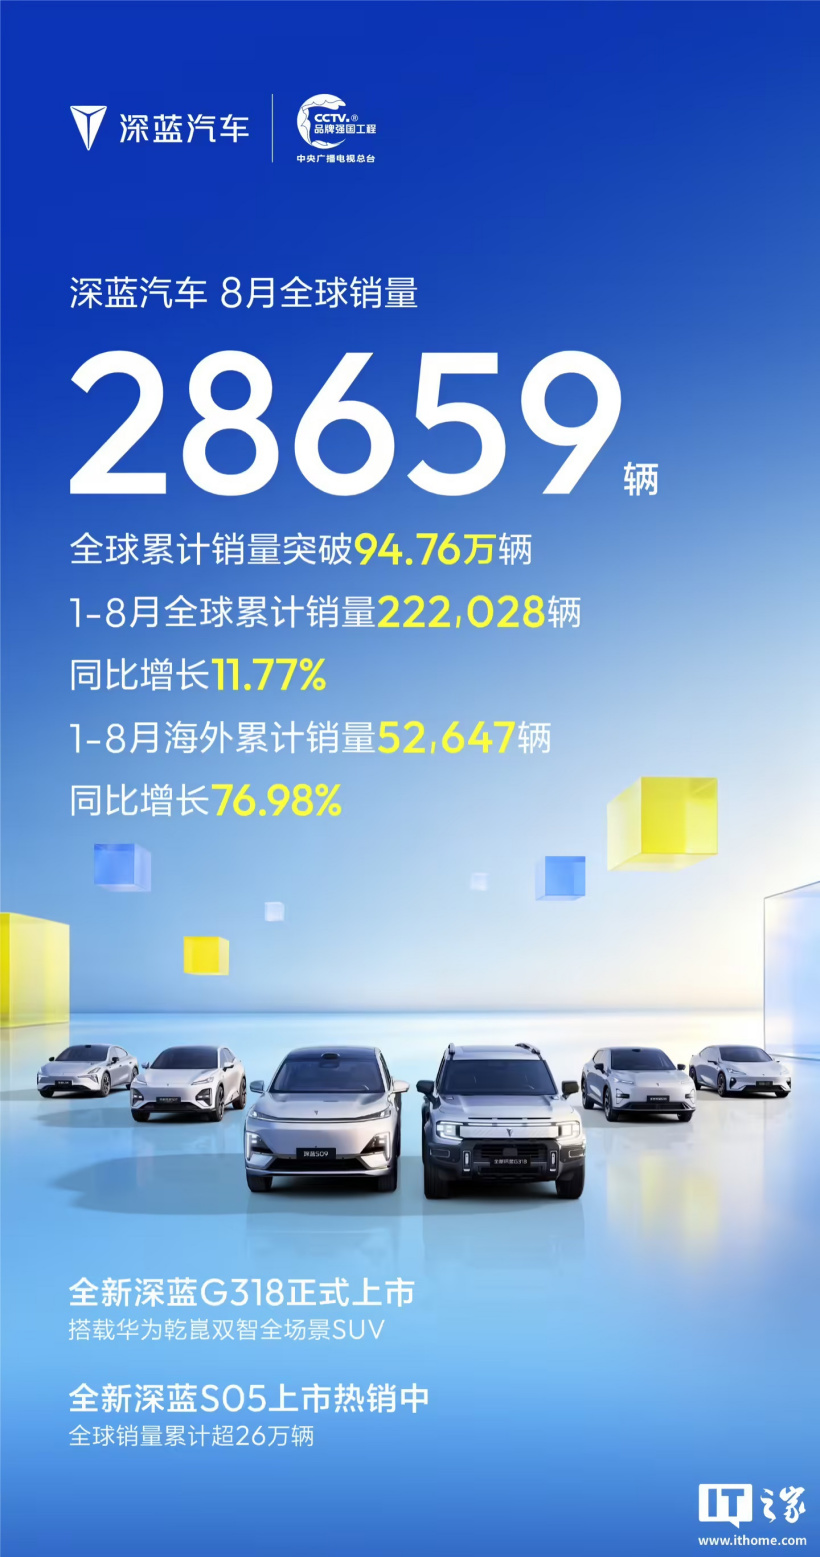
目前深蓝汽车已形成涵盖SL03、L07、L06、S05、S07、S09、G318等多款车型的产品矩阵,覆盖轿车、SUV及硬派越野等多个细分市场。此次第100万辆量产下线的节点,与全新深蓝S07 AI激光版的上市同步。
该车由深蓝汽车与火山引擎围绕豆包大模型及智能座舱深度共创,定位“长续航AI激光智能SUV”。从产品定义来看,S07 AI激光版将智能座舱与激光雷达高阶智驾作为核心卖点,试图在15万至20万元级新能源SUV市场中建立差异化竞争力。
核心技术架构与三电进展
深蓝汽车在核心三电领域的自研进展,是其达成百万辆规模的重要技术支撑。
- 原力超集电驱:深蓝自研的原力超集电驱已于2026年3月迎来第100万台下线。新一代原力超集电驱系统总成工况效率达到94.13%,功率密度不小于4.25kW/kg。
- EPA1全电数字平台:首款车型深蓝SL03基于EPA1全电数字平台打造,可兼容纯电、增程、氢电三种动力形式。该平台的多动力兼容能力,为深蓝后续车型的快速衍生提供了基础。
- 智能化共创:S07 AI激光版与火山引擎围绕豆包大模型及智能座舱深度共创,意味着深蓝在智能化领域正从全栈自研转向“自研+生态合作”并行的策略。
全球化布局与产能建设
海外市场方面,深蓝泰国罗勇工厂已正式投产,总投资约100亿泰铢(约20亿元人民币),一期设计产能为10万台/年,主要供应右舵车型。该工厂的投产,是深蓝汽车从产品出口转向本地化制造的关键一步。
截至2026年8月,深蓝汽车海外累计销量达52,647辆,同比增长76.98%。海外销量增速显著高于整体销量增速,表明深蓝的全球化战略正在进入收获期。
财务表现与资本动向
从财务数据来看,深蓝汽车仍处于规模扩张与盈利爬坡并行的阶段。
- 2024年:实现营业收入372.25亿元,净利润为-15.72亿元。
- 2025年上半年:营业收入206.54亿元,净利润为-5.53亿元。
- 增资扩股:2025年12月,长安汽车公告深蓝汽车拟开展增资扩股,预计募资规模约61.22亿元,资金将用于新汽车研发、智能化与电动化核心技术创新,以及提升全球品牌力。
从股权结构来看,长安汽车持有深蓝汽车50.9959%股权,为其控股股东。深蓝品牌的起点可追溯至2018年5月28日成立的重庆长安新能源汽车科技有限公司,2022年1月长安汽车正式发布“深蓝”新能源品牌,2023年4月公司更名为深蓝汽车科技有限公司。
新能源车网观点
深蓝汽车用约四年时间达成百万辆下线,速度在新能源品牌中处于第一梯队。其核心优势在于:EPA1平台的多动力兼容能力,使深蓝能够同时覆盖纯电、增程与氢电市场;原力超集电驱的自研量产,为其提供了成本与效率的底层支撑;泰国工厂的投产,则让深蓝在东南亚右舵市场具备了本地化交付能力。
但需要客观看待的是,深蓝汽车目前仍处于亏损状态。2024年净亏损15.72亿元,2025年上半年净亏损5.53亿元,尽管亏损幅度有所收窄,但盈利拐点尚未明确到来。61.22亿元的增资扩股,将在一定程度上缓解研发与全球化扩张的资金压力。
从同级竞争来看,深蓝S07 AI激光版所处的15万至20万元级新能源SUV市场,是当前竞争最为激烈的价格带之一。与同价位竞品相比,深蓝S07的核心差异化在于华为乾崑智驾与豆包大模型座舱的组合,但其品牌溢价能力与渠道覆盖密度,仍与头部新势力存在差距。
对于消费者而言,深蓝S07 AI激光版适合对智驾与智能座舱有较高需求、同时希望兼顾长续航与增程方案的用户。如果更看重品牌保值率与售后网络密度,建议在购车前对比同级竞品的终端优惠与实际交付周期。对于深蓝汽车而言,百万辆下线是里程碑,但如何将规模转化为可持续的盈利能力,才是下一阶段真正的考验。