财务表现:营收翻倍增长,亏损率大幅收窄
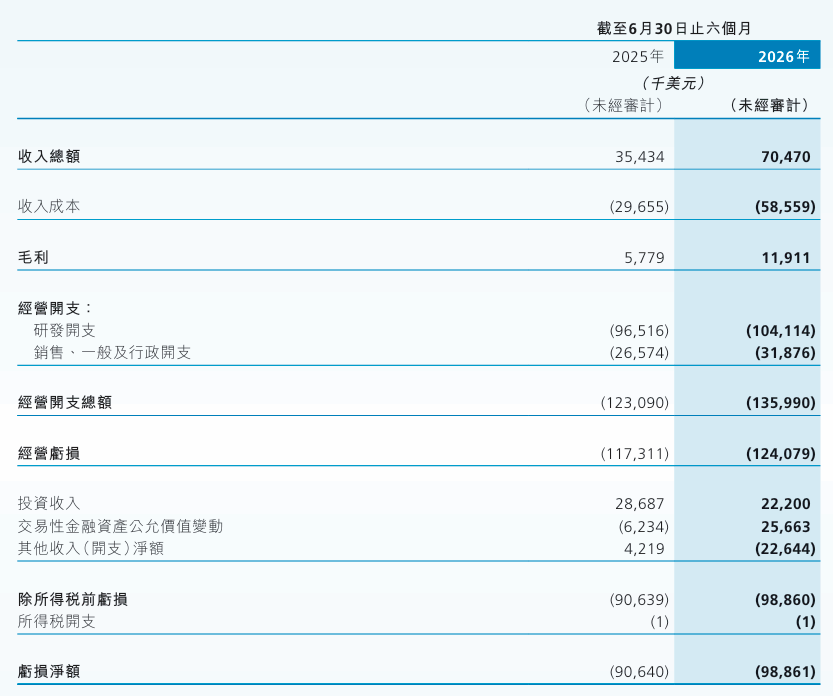
小马智行(Pony.ai)今日发布2026财年上半年(2026年1月~6月)未经审计财报。报告显示,公司实现营业总收入7,047万美元(约合4.73亿元人民币),同比增长98.9%,增速较前期指引更高,整体业绩符合市场预期。
- 营收结构:自动驾驶出行服务(Robotaxi)收入达2,060万美元(约合1.38亿元人民币),同比飙升534%,其中二季度增速进一步提升至849.3%,成为核心增长引擎;自动驾驶卡车服务(Robotruck)与智能解决方案业务保持稳健。
- 毛利与毛利率:毛利润1,191.1万美元(约合7,996.4万元人民币),同比增长106.11%;毛利率提升至16.9%,同比增加0.6个百分点,收入结构持续优化。
- 利润与现金流:归母净亏损1.1亿美元(约合7.38亿元人民币),同比亏损扩大14.74%;经营现金流净流出1.18亿美元,同比扩大48.57%。净亏损率降至140.3%,同比大幅改善115.5个百分点,经营杠杆持续优化。
- 每股收益:基本及稀释每股亏损均为0.25美元(约合1.7元人民币),同比收窄7.41%。
- 资产负债率:期末资产负债率仅为5.3%,财务结构保持稳健。
运营进展:Robotaxi车队扩张提速,全球城市覆盖超20座
小马智行专注于L4级自动驾驶技术研发与商业化,核心业务覆盖Robotaxi、Robotruck及智能解决方案三大板块。2026年上半年,公司商业化落地明显加速。
- 车队规模:截至报告期末,全球自动驾驶出租车车队规模已达1,975台,较2025年底显著增长。公司目标2026年底前将车队扩大至3,500台以上,增幅约77%。
- 运营城市:目前已在全球多个城市开展运营,计划年底前将运营城市拓展至超过20座,覆盖中国、美国、欧洲等关键市场。
- 收入指引:公司预计2026年全年Robotaxi服务收入将达到2025年水平的3.5倍,商业化进程将进一步加速。
研发投入与成本结构:技术护城河持续加深
尽管营收高速增长,小马智行仍处于高投入阶段。上半年净亏损同比扩大,主要源于研发费用及车队扩张带来的运营成本增加。公司表示将持续投入研发,优化成本结构,提升经营效率,推动自动驾驶技术大规模商业化落地。
- 研发方向:L4级自动驾驶系统迭代、车规级硬件降本、远程协助与车队调度算法优化。
- 成本控制:通过规模化采购、传感器方案优化及运营效率提升,逐步降低单车运营成本。
- 现金流管理:期末现金及等价物储备充裕,资产负债率极低,为后续扩张提供充足弹药。
行业背景与竞争格局:Robotaxi赛道进入爆发前夜
2026年被视为Robotaxi商业化关键年份。中国、美国多地政策逐步开放全无人驾驶收费运营,百度萝卜快跑、Waymo、特斯拉Robotaxi等玩家加速布局。小马智行凭借L4全栈自研能力、中美欧多地测试牌照及与丰田、一汽等车企的合作,处于行业第一梯队。
- 政策红利:北京、上海、广州、深圳等地已允许全无人Robotaxi商业化运营,为车队扩张提供合规基础。
- 竞争态势:Waymo在美国凤凰城、旧金山等地已实现规模化运营;特斯拉Cybercab计划2027年量产,短期竞争压力可控。
- 合作生态:小马智行与丰田、广汽丰田等合作推进量产Robotaxi车型,降低整车成本。
新能源车网观点
小马智行2026上半年交出了一份“增收不增利”但亏损率显著收窄的成绩单。Robotaxi收入534%的增速验证了商业模式的可行性,车队规模与城市覆盖的快速扩张表明公司正从技术验证期迈入规模化运营期。然而,净亏损同比扩大14.74%提醒我们,自动驾驶商业化仍是一场持久战。
优势:
- L4全栈自研技术壁垒高,中美欧多地牌照稀缺性明显;
- Robotaxi收入爆发式增长,单车经济模型持续改善;
- 资产负债率仅5.3%,现金储备充足,抗风险能力强。
挑战:
- 净亏损仍高达1.1亿美元,盈利时间表尚未明确;
- 车队扩张带来重资产压力,运营成本控制是关键;
- 全球政策与监管不确定性仍存,地缘政治风险不可忽视。
选购/投资建议:对于关注自动驾驶赛道的投资者而言,小马智行是观察Robotaxi商业化进程的核心标的。短期需关注车队扩张速度与单车运营成本下降曲线;中长期看,若2026年底3,500台车队目标达成且收入达到2025年3.5倍,公司有望在2027-2028年触及盈亏平衡点。建议密切跟踪季度Robotaxi收入增速、毛利率变化及新城市落地进展。