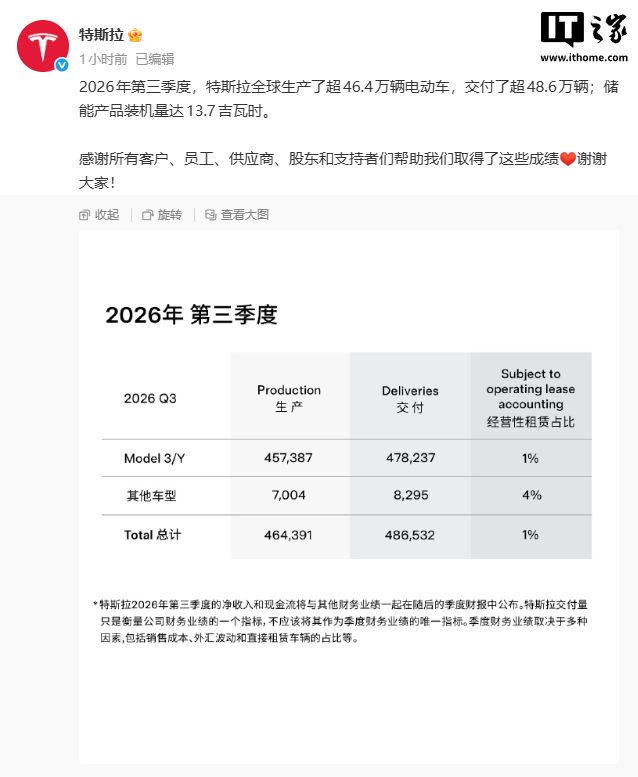
产销数据总览:交付同比微降,储能业务成亮点
特斯拉今日公布 2026 年第三季度全球生产与交付数据。该季度特斯拉共生产电动车 464,391 辆,交付 486,532 辆,产销差约 2.2 万辆,显示库存正在主动积累,或为第四季度冲量做准备。
对比 2025 年第三季度的 497,099 辆交付量,本季度同比下滑 2%。在部分市场补贴退坡、全球纯电增速放缓的背景下,特斯拉仍守住了接近 50 万辆的季度交付规模。
储能业务方面,本季度装机量达到 13.7 吉瓦时,延续了特斯拉能源板块的高速增长态势,Megapack 与 Powerwall 需求持续旺盛,已成为整车业务之外的第二增长曲线。
车型结构解析:Model 3/Y 绝对主力,高端车型边际贡献有限
- Model 3/Y 生产与交付:生产 457,387 辆,交付 478,237 辆,交付占比高达 98.4%,继续承担特斯拉的销量基本盘。该组合已连续多个季度维持 95% 以上的交付占比,说明 Model 3 与 Model Y 仍是全球最畅销的纯电车型组合之一。
- 其他车型(Model S/X/Cybertruck 等):生产 7,004 辆,交付 8,295 辆,交付量略高于产量,说明高端车型与 Cybertruck 处于去库存或产能爬坡后的消化阶段。该板块交付规模不足总量的 2%,对整体业绩影响有限。
- 产销结构变化:Model 3/Y 交付量略高于产量,而其他车型同样呈现交付大于生产的态势,整体产销差主要来自 Model 3/Y 的产量盈余,反映出特斯拉正在为下一季度需求提前备货。
同比与环比对比:2% 的降幅意味着什么
2025 年第三季度,特斯拉交付 497,099 辆。2026 年同期为 486,532 辆,同比减少约 10,567 辆,降幅 2%。这一降幅看似不大,但考虑到全球新能源车市场整体仍在增长,特斯拉的份额正在被比亚迪、吉利银河、小米汽车等竞争对手稀释。
值得注意的是,特斯拉在 2026 年面临美国联邦税收抵免政策调整、欧洲部分市场补贴退坡等外部压力,同时 Model Y 改款后的产能切换也对短期交付节奏产生了一定影响。2% 的同比降幅在预期区间之内,并未出现断崖式下滑。
储能业务:13.7GWh 背后的战略权重
特斯拉能源业务本季度装机 13.7 吉瓦时,虽较上一季度略有波动,但同比仍保持增长。Megapack 超级工厂在上海、加州的产能持续释放,储能业务毛利率显著高于整车业务,已成为特斯拉利润结构中的重要支撑。
在整车交付增速放缓的阶段,储能与能源服务收入的增长,有助于平衡特斯拉整体财务表现,也为特斯拉在 AI、自动驾驶与机器人领域的持续投入提供现金流。
市场展望与竞争格局
2026 年第三季度,中国市场的比亚迪、吉利银河、小米汽车等品牌在 20-30 万元价格带持续施压,Model 3/Y 面临的竞争强度远高于三年前。特斯拉的应对策略包括:
- 价格与金融政策:通过限时保险补贴、低息金融方案维持订单转化;
- FSD 与智驾选装:以软件订阅与选装包提升单车收入;
- 产能与成本控制:上海、柏林、得州工厂持续优化制造成本,为价格调整留出空间。
第四季度通常是特斯拉的交付高峰,若产能与物流顺畅,2026 年全年交付量有望与 2025 年持平或小幅增长。
新能源车网观点
特斯拉 2026 年第三季度交付 48.6 万辆、同比微降 2%,这份成绩单并不令人意外。Model 3/Y 仍以 98.4% 的交付占比撑起全局,说明特斯拉的产品结构高度集中,好处是规模效应极致,风险则是一旦主力车型需求波动,整体交付就会直接承压。
与比亚迪、小米汽车等对手相比,特斯拉的优势在于全球产能布局、超充网络与品牌溢价,短板则在于车型迭代节奏偏慢、内饰与智能化配置在本土化体验上不占优势。对于消费者而言,Model 3/Y 仍是纯电轿车与 SUV 中保值率、补能体系较为成熟的选择;但如果更看重座舱智能化、座椅舒适性与高阶智驾的本土适配,同价位的中国品牌车型值得同步对比。
储能装机 13.7GWh 是本次数据中的真正亮点,它意味着特斯拉正在从一家“汽车公司”向“能源+AI”公司过渡。整车交付的 2% 波动,放在这个战略转型背景下,更像是一个阶段性注脚,而非趋势性拐点。