# 飞行技术争议与市场关注
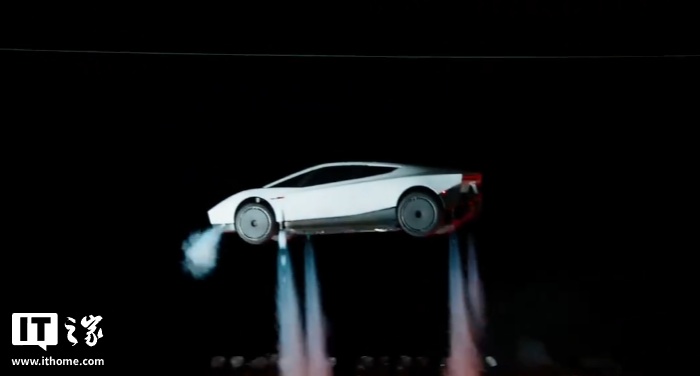
2026年10月16日,特斯拉在第二代Roadster跑车发布会上演示了其“短时间飞行”能力,引发全网热议。马斯克公布,新车计划于2028年启动量产。这一突显终端科技与跨界态度的动态,也在短短数日内激起整个新能ride-sharing与低空航空产业的波澜。
演示现场,Roadster在特定条件下完成“飞行”动作,吸引了众多科技圈与资本圈的目光。值得注意的是,演示并未透露具体的升力参数、续航里程或电池容量,使市场对其实际应用可行性留下了较大探讨空间。技术观察人士指出,这类“短时飞行”更接近概念验证(demo),而距离真正意义上的量产零件仍有诸多技术壁垒待突破。
---
何小鹏:酷但落地要面对认证长驱
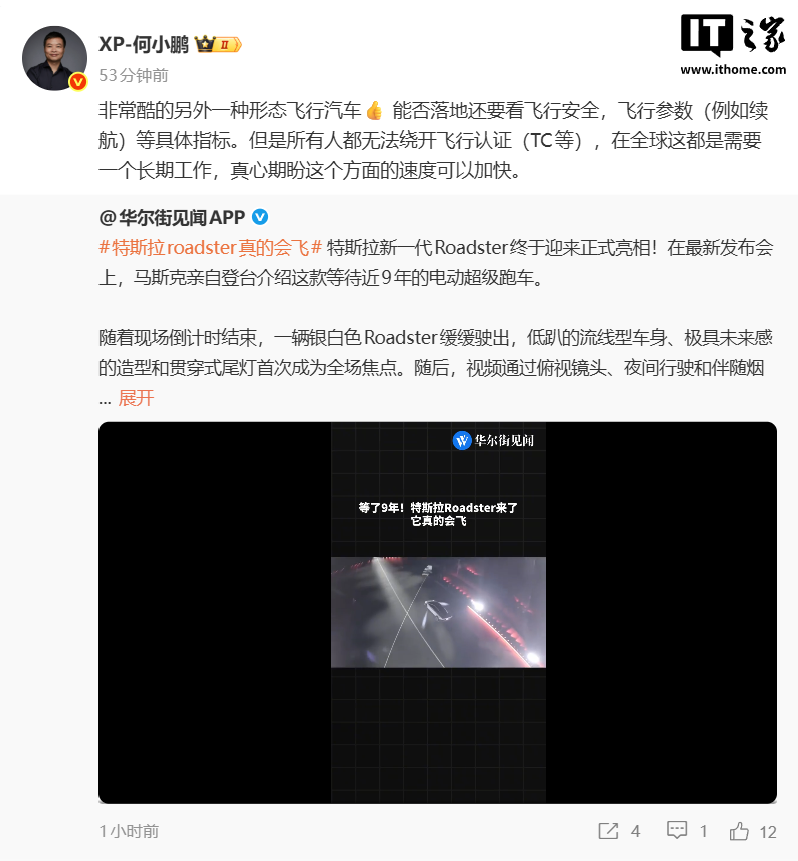
小鹏汽车董事长兼CEO何小鹏在现场表示:“非常酷的另外一种形态飞行汽车。” 他并essonically强调:“能否落地还要看飞行安全,飞行参数(例如续航)等具体指标。” 何小鹏指出,尽管飞行汽车技术在概念层面日益成熟,实际商业化落地仍需面对飞行认证(TC等)的严苛审查,这是一项需要长期系统性工作的工程。
* 认证瓶颈:航空适航认证(Type Certification, TC)是飞行器量产的最后壁垒,涉及结构安全、动力系统、空中动力学等多维度审查。
* 跨界合规:传统汽车与航空器的监管体系不同,需建立新型监管协同机制。
* 国际统一:全球各国对低空飞行器的法规仍在演进中,统一标准是加速研发的关键。
何小鹏的评价透露出对特斯拉技术前瞻性的肯定,同时也表达了对行业标准制定速度的期待,表示“真心期盼这个方面的速度可以加快”。
---
蔚来李斌:直言“没有”,为热爱者助责
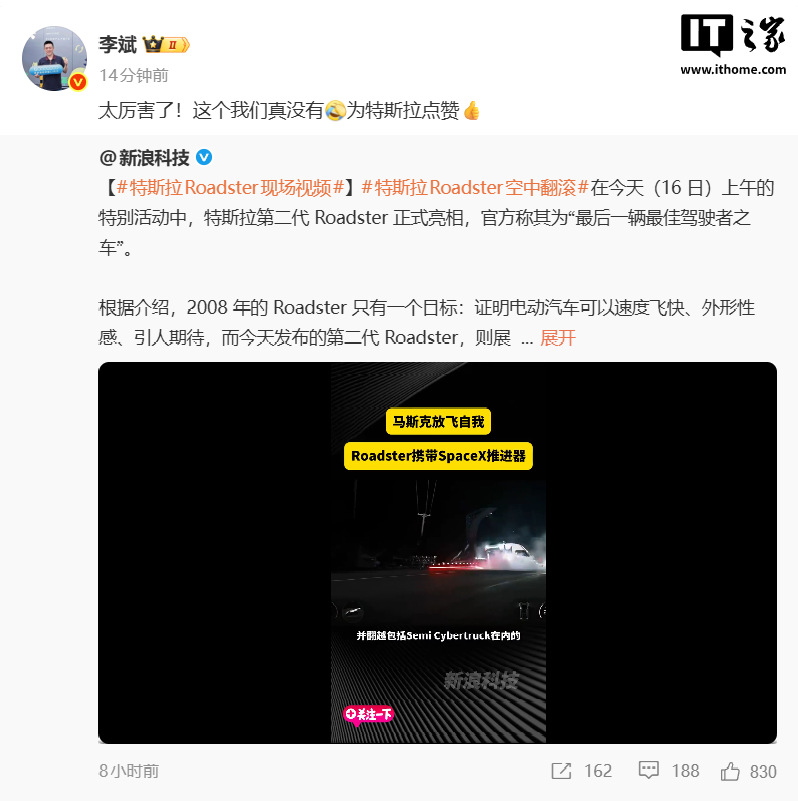
与此同时,蔚来创始人、董事长兼CEO李斌在社交媒体上评价称:“太厉害了!这个我们真没有。为特斯拉点赞。” 这一表态既显示了对技术前瞻性的赞叹,也实质性地表明,当前蔚来在飞行汽车技术研发的布局尚处于观察与学习阶段。
李斌的表态与何小鹏形成鲜明对照:一方面,小鹏已大规模布局飞行汽车研发并投入产业化加速;另一方面,蔚来则以“我们真没有”表明其短期内不会跟进同一技术方向。这种分化也反映了国内新能ride-sharing品牌在技术布局中的不同策略:一方面以技术先驱者自居,主动突破传统边界;另一方面则坚持主流乘用车化路径,以现有核心竞争力为导向。
---
小鹏汽车的飞行出行双轨布局
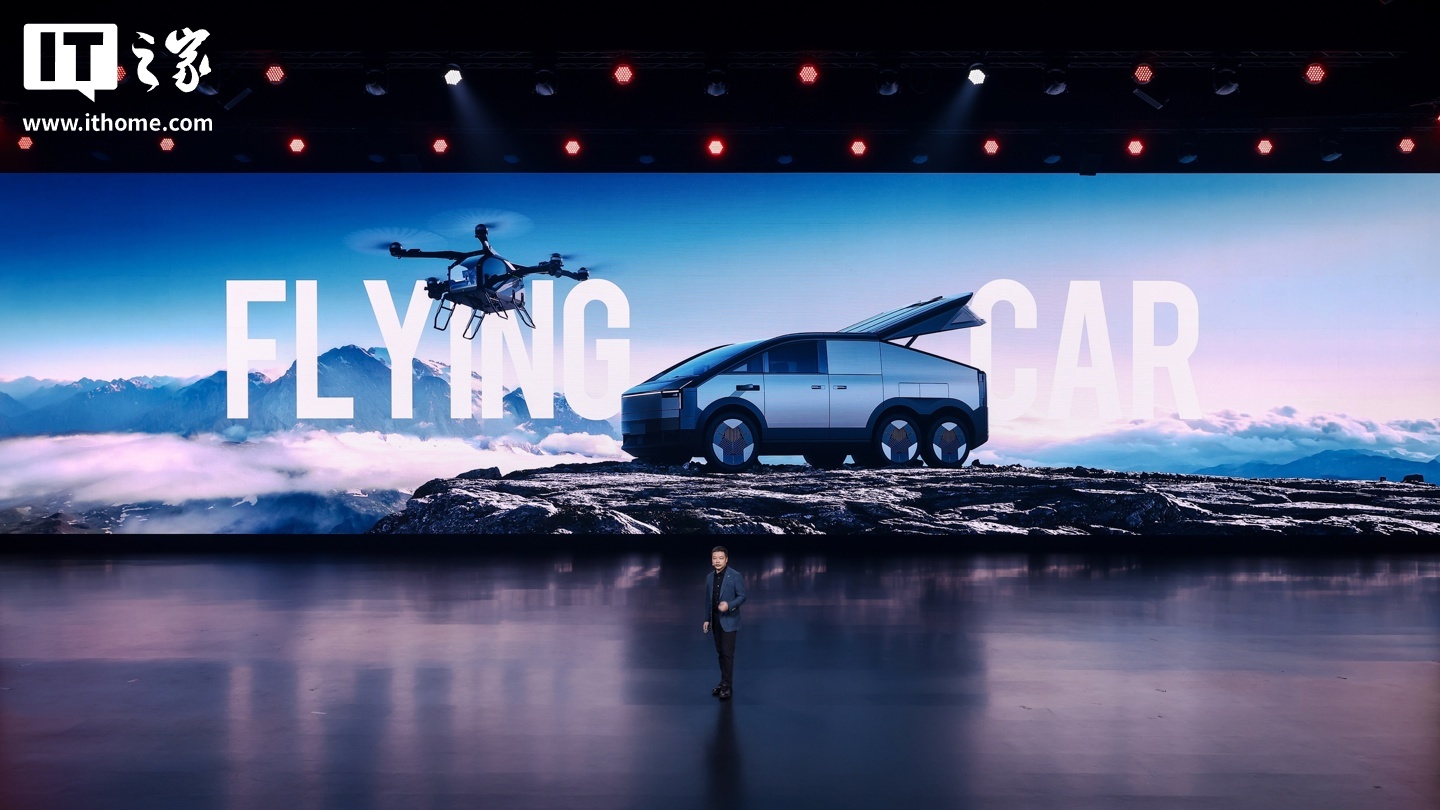
尽管面临监管挑战,小鹏汽车已通过“两个概念产品”布局低空出行赛道:
* 「陆地航母」:聚焦个人低空飞行体验,面向高端用户,提供垂直起降(VTOL)能力。
* 全新eVTOL「A868」:面向多人、长航程的高效出行需求,采用电动垂直起降融合设计,旨在覆盖从短途至中长途的低空出行场景。
据资料显示,截至目前,小鹏飞行汽车已累计收获超过7000个订单,成为全球订单量最高的飞行汽车公司。这一数据不仅展示了消费者对新兴空中出行形式的强烈需求,也为产业化进程提供了明确的市场反馈信号。
为响应市场爆发需求,小鹏汽车已于2025年正式投产全球首座年产能1万台、占地面积12万平方米的飞行汽车工厂。这标志着其从概念验证(prototype)正式跨入规模化量产阶段,为后续产品不断迭代与成本下滑奠定了制造基础。
---
行业格局与长期挑战
值得注意的是,目前市面上可供选购的真正量产飞行汽车仍寡属。小鹏汽车率先在国内布局,成为首个实现从研发到产线生产的典型企业;而在美国,Joby Aviation等企业虽在认证进程中,但距离大规模交付周期尚有数年。
从技术视角看,飞行汽车的核心难点仍围绕能源密度、制动热管理、空控算法及常规化维保等方向。尤其是续航表现,面对不同飞行姿态(巡航、爬升、降落)下的能耗差异,如何设计出兼顾地面驾驶与空中飞行的双模电池系统,是技术团队亟待攻克的“硬核”问题。
---
新能源车网观点
从当前动态来看,特斯拉以市场领导者的身份抛出的“飞行Roadster”构想,更像是一种行业标杆意义的突破尝试。它不仅挑战了传统汽车边界,更在潜移默化中推动了更高层次的技术探索与产业协同。而在中国市场,小鹏汽车凭借订单规模与工业化积极性,已经在消费端奠定了先机。蔚来等品牌则采取“保守而聚焦”的策略,依然把核心业务放在传统乘用车化路线上。
同级产品对比:
* 在高端概念层面,特斯拉Roadster 2代的飞行功能具备行业标志性,但缺乏明确的量产时间表与技术参数;
* 小鹏汽车的飞行产品虽然尚处试点阶段,但其工厂产能与订单基数已在短时间内形成正向循环;
* 其他品牌如蔚来、理想等暂未表明飞行汽车布局,更倾向于增程技术或纯电平台的深度优化。
对于购车者而言,若对跨界出行有强烈兴趣,可关注小鹏飞行汽车的后续进展;若只是在传统道路出行,主流智驾SUV+CPI技术将仍是更稳妥的选择。从长期产业视角看,飞行汽车的普及仍需经历5-10年的技术成熟、监管制定与市场验证周期。投资者与行业从业者需保持理性期待,在密切观察政策信号的同时,也应警惕概念炒作带来的资源错配风险。
(作者:新能源车网专业汽车编辑部)