一场由订单数据驱动的资本市场异动
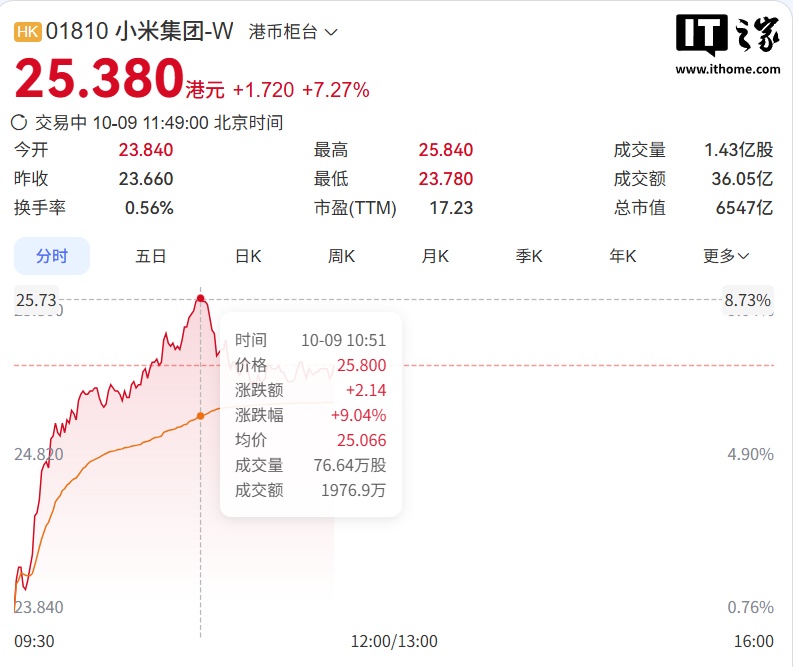
10月9日,小米集团港股盘中出现显著异动,股价一度涨超9%,截至发稿报25.38港元/股,涨幅7.27%。在港股整体情绪并不算高亢的背景下,这样一根接近两位数的阳线,直接被归结为前一夜释放的汽车业务利好——小米汽车公布了澎程系列的首销月锁单进展。
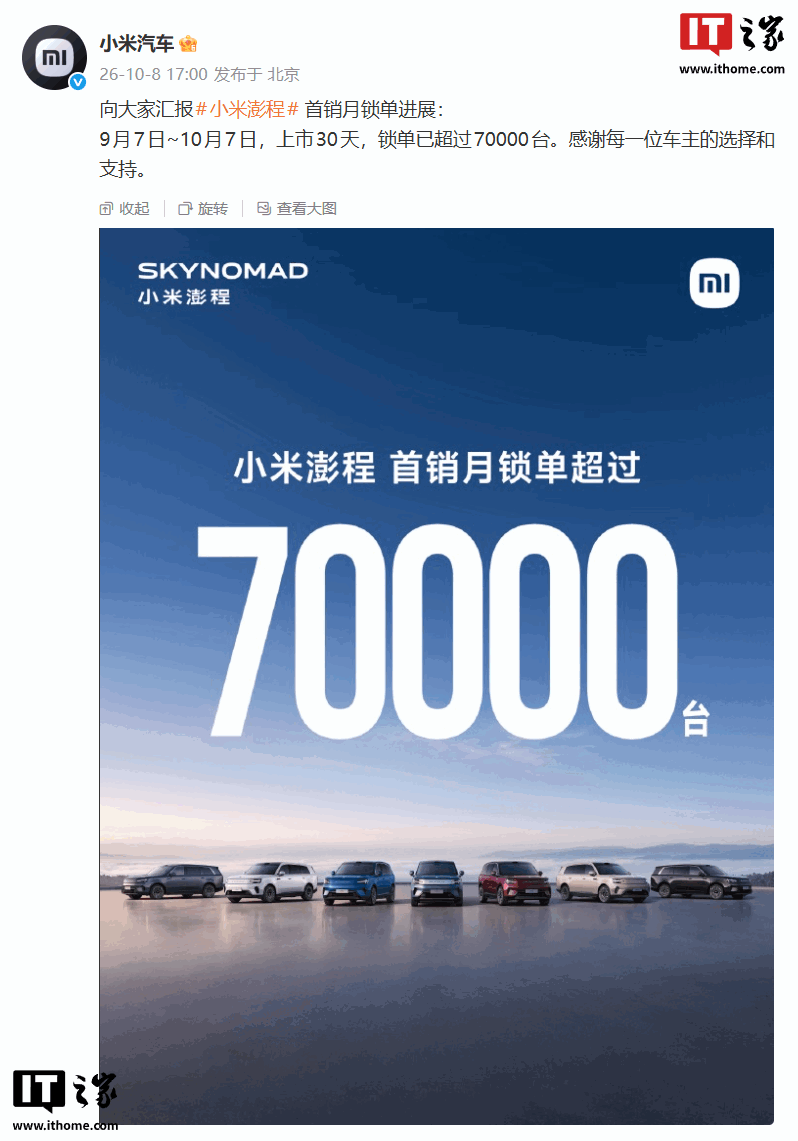
这份战报的表述极为克制,没有铺陈配置、没有堆砌定语,只有一组时间与数字:
- 统计周期:9月7日至10月7日,即澎程正式上市后的首个完整自然月;
- 核心指标:30天累计锁单量超过7万台;
- 节奏推算:以30天计算,日均锁单量约在2300台以上,且首尾两端通常存在明显的前高后稳特征。
对于一家尚未完成多产品矩阵铺开的造车新势力而言,单车型首销月锁单突破7万台,意味着其在需求侧已经站上了头部梯队的位置。资本市场给出的反馈之所以如此迅速,本质上是把这一数字当作对小米汽车产品定义能力、渠道触达效率与品牌转化率的一次合并验证。
订单披露策略的主动收缩
比7万台本身更值得关注的,是小米汽车在信息披露节奏上的态度转变。
小米汽车副总裁李肖爽此前明确表示,澎程这台车的热度与销量表现都很好,但小米只公布过一次锁单数字,即澎程系列上市4分钟锁单突破1万台;从今往后,小米汽车新车的订单数据只公布第一波锁单和首销第一个月两个节点。
这套规则背后的逻辑并不复杂,可以从三个层面理解:
- 第一,压缩舆论噪音。订单数字的日更式披露极易被放大解读,周环比波动、周末效应都会被包装成"热度衰减"的叙事;
- 第二,降低退单率的误读风险。锁单与最终交付之间存在退订、改配、金融审批等变量,过早、过密的披露会放大短期扰动;
- 第三,把讨论重心拉回产品与交付。当订单不再是每日谈资,外界关注点自然转向产能爬坡、交付周期与用户口碑,这对一家刚刚进入规模交付阶段的品牌更为健康。
第一波数据用于制造声量,首销月数据用于验证成色,中间过程留白——这是一套相当成熟的传播节奏管理。
从锁单到交付,真正的考验在产能端
需要清醒认识的是,锁单量是需求侧指标,不是收入指标,更不是利润指标。7万台锁单最终能转化为多少台交付,取决于三件事:
- 产能爬坡曲线:新车型导入期的产线节拍、双班制切换、关键零部件良率,决定了月交付的天花板。首销月的锁单若无法在合理周期内消化,等待时间会被用户直接折算成体验成本;
- 供应链的垂直整合深度:自研电机、电池包与压铸件的自供比例越高,抵御单一环节断供的能力越强,但也意味着前期工艺磨合的成本需要自己承担;
- 交付与服务的网络密度:订单集中在少数一线城市时,交付中心压力尚可控;一旦向二三线城市下沉,服务网络的铺设速度就会成为口碑的分水岭。
换言之,7万台锁单只是把问题从"卖不卖得动"换成了"交不交得出来"。对小米汽车而言,后者的难度并不比前者低。
港股汽车板块的估值锚正在迁移
过去两年,港股新势力与科技公司的估值锚,很大程度上依赖"故事+月度交付"的双轮驱动。小米澎程的首销月数据,提供了一个不同的样本:以单品类的强势订单表现,反向抬升集团整体估值预期。
这种联动关系成立的前提,是汽车业务在集团营收结构中的权重已经足够高,高到足以改变投资者对整体增速的判断。当智能手机业务进入存量博弈阶段,汽车成为唯一能够提供数量级增量想象空间的板块,其订单数据的边际变化被放大,也就不足为奇。
新能源车网观点
客观来看,首销月锁单超7万台是一份足够扎实的成绩单,但它更适合被当作"入场券"而非"终局"。
从优势面看,澎程在同级市场中的核心竞争力并不依赖单点参数的极致堆叠,而是产品定义、智能座舱与生态协同的整体完成度,加上小米长期积累的品牌认知与渠道效率,使其在获客成本上相较同级新势力具备结构性优势。
从风险面看,短板同样清晰:
- 交付爬坡期的等待时长,将直接考验用户的耐心阈值,任何延期都会被舆论快速放大;
- 随着竞品在同期密集改款、限时权益加码,澎程的价格与配置窗口期并不会太长;
- 售后网络与服务能力的建设速度,是决定首销用户能否转化为口碑资产的关键变量。
选购建议:对于已经锁单的用户,建议优先确认交付排期与配置锁定截止时间,避免因改配导致排产顺延;对于仍在观望的消费者,首销月的热度并不构成抢购理由,可以等待首批车主的真实用车反馈与交付周期稳定后再做决策——一款车的价值,最终由三年后的保值率和五年后的可靠性定义,而非上市30天的锁单海报。